El tejido empresarial español se encuentra ante uno de los mayores hitos de digitalización obligatoria de su historia reciente. La confluencia de la Ley 11/2021 de Medidas de Prevención y Lucha contra el Fraude Fiscal (que introduce los Sistemas Informáticos de Facturación y el protocolo Verifactu) y la Ley 18/2022 de Creación y Crecimiento de Empresas (que hace obligatoria la Factura Electrónica B2B) ha generado una enorme confusión entre autónomos, pymes y asesorías fiscales.
Es común escuchar en foros y despachos profesionales que ambas normativas son lo mismo o que entrarán en vigor a la vez. La realidad jurídica es muy diferente: se trata de dos leyes con propósitos distintos, requerimientos técnicos independientes y calendarios de aplicación desfasados en el tiempo.
Tras la aprobación de las últimas órdenes ministeriales publicadas en el Boletín Oficial del Estado (BOE), detallamos el calendario definitivo de implantación, las sanciones estipuladas y los requisitos técnicos que debe cumplir cualquier software de facturación a partir de ahora.
1. Verifactu vs Factura Electrónica B2B: Entendiendo la Diferencia Crucial
Para evitar inversiones erróneas en software no homologado, es indispensable distinguir el alcance de cada regulación:
| Parámetro | Sistema Verifactu (SIF) | Factura Electrónica B2B |
|---|---|---|
| Ley de Origen | Ley Antifraude 11/2021 y RD 1007/2023 | Ley Crea y Crece 18/2022 y RD 238/2026 |
| Finalidad Principal | Evitar el software de doble uso y la contabilidad B | Combatir la morosidad comercial y automatizar pagos |
| Ámbito de Aplicación | Todas las facturas (B2B, B2C y tiques simplificados) | Exclusivamente operaciones entre empresas y autónomos (B2B) |
| Requisito Técnico | Registro de facturación inalterable, encadenado y con código QR | Envío de factura estructurada (Facturae, UBL) con reporte de estado de pago |
| Envío a Hacienda | Envío telemático voluntario pero incentivado (modo Verifactu) | Envío a través de plataforma pública o privada interoperable |
2. Calendario Oficial de Entrada en Vigor tras las Prórrogas del BOE
Tras las demandas de los colegios de economistas y desarrolladores de software, el Ministerio de Hacienda ha consolidado los siguientes plazos de obligado cumplimiento:
Calendario para Verifactu (Sistemas Informáticos de Facturación):
- 1 de enero de 2027: Obligatorio para todas las empresas y personas jurídicas sujetas al Impuesto sobre Sociedades.
- 1 de julio de 2027: Obligatorio para todos los trabajadores autónomos, profesionales colegiados y entidades en régimen de atribución de rentas.
- Productores y comercializadores de software: Deben ofrecer en el mercado soluciones 100% adaptadas a las especificaciones técnicas dentro de los nueve meses posteriores a la publicación de la Orden Ministerial.
Calendario para la Factura Electrónica Obligatoria B2B:
El despliegue efectivo de la factura electrónica entre empresas depende de la Orden Ministerial reguladora de la solución pública de facturación:
- Grandes Empresas (Facturación anual superior a 8 millones de euros): Tendrán un plazo de 12 meses desde la entrada en vigor de la Orden Ministerial (estimado para finales de 2027).
- Resto de Pymes y Autónomos (Facturación inferior a 8 millones de euros): Dispondrán de un plazo transitorio de 24 meses (estimado para finales de 2028).
3. Requisitos Técnicos Obligatorios: El Fin del Word y Excel
Uno de los cambios más radicales que impone el reglamento Verifactu es la prohibición explícita de emitir facturas mediante programas ofimáticos convencionales (como plantillas de Microsoft Excel o Word) o programas informáticos que permitan alterar, eliminar o manipular las ventas sin dejar rastro de auditoría.
A partir de la fecha límite, todo sistema informático de facturación (SIF) debe garantizar:
- Inalterabilidad y Trazabilidad: Cada factura emitida genera un registro digital inmutable con fecha, hora, número de serie e importe.
- Encadenamiento Criptográfico (Hash): Cada registro de facturación incluye la huella digital (hash) del registro inmediatamente anterior, creando una cadena de bloques similar a una blockchain donde resulta imposible borrar una factura intermedia sin romper la coherencia de toda la secuencia.
- Código QR Obligatorio: Toda factura impresa o en formato digital debe incorporar un código QR normalizado que permitirá al cliente escanearlo con su teléfono móvil y cotejar directamente en la sede electrónica de la Agencia Tributaria si la factura ha sido debidamente declarada por el emisor.
- Declaración Responsable del Fabricante: El programa de facturación debe incluir una declaración formal emitida por sus desarrolladores que certifique que el software cumple estrictamente con el Reglamento del RD 1007/2023.
4. Régimen Sancionador: Multas de hasta 50.000 Euros
El artículo 201 bis de la Ley General Tributaria establece sanciones de extrema gravedad para disuadir cualquier intento de fraude o uso de software no certificado:
- Multa fija de 50.000 euros por ejercicio fiscal: Por la tenencia, comercialización o uso de programas informáticos que permitan llevar dobles contabilidades, alterar transacciones o no ajustarse a las especificaciones de integridad y trazabilidad de Verifactu.
- Sanciones adicionales por emisión incorrecta: Emitir facturas sin el código QR reglamentario o sin la mención obligatoria de haber sido procesadas mediante un sistema informático certificado acarreará multas de entre el 1% y el 2% del importe facturado.
5. Seguridad Digital y Autenticación en la Sede Electrónica
La digitalización forzosa de la facturación y la relación telemática con la Agencia Tributaria exige niveles estrictos de protección de identidad digital. El certificado electrónico de la Fábrica Nacional de Moneda y Timbre (FNMT) y el sistema Cl@ve se han convertido en herramientas cotidianas de gestión.
Sin embargo, el robo de certificados digitales instalados en navegadores convencionales mediante malware o extensiones maliciosas representa una de las mayores ciberamenazas para autónomos y directores financieros. Para salvaguardar los accesos a la sede electrónica de Hacienda y firmar documentos con plena validez jurídica, el uso de llaves de seguridad por hardware con protocolo FIDO2 es el estándar de máxima seguridad recomendado por el Centro Criptológico Nacional (CCN-CERT):
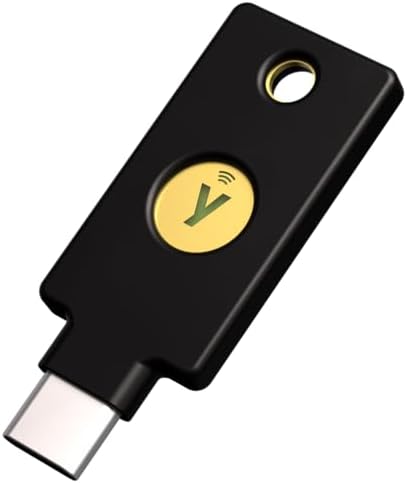
Yubico YubiKey 5C NFC
Llave de seguridad física con conexión dual USB-C y NFC. Protege tus certificados digitales, cuentas bancarias y accesos a la Agencia Tributaria frente a cualquier intento de suplantación o phishing.
Preguntas Frecuentes sobre Verifactu y Facturación Electrónica
¿Puedo seguir haciendo mis facturas en Excel si soy autónomo?
No. A partir del 1 de julio de 2027, el uso de programas ofimáticos genéricos como Excel, Word o PDFs generados manualmente quedará estrictamente prohibido para emitir facturas en España. Todo autónomo deberá utilizar un software de facturación certificado que garantice la trazabilidad e inalterabilidad de los registros.
¿Qué diferencia hay entre estar en modo Verifactu o modo No Verifactu?
Ambas opciones son legales. En el modo Verifactu, el programa remite automáticamente a la Agencia Tributaria una copia cifrada de cada factura en el momento exacto de su emisión. En el modo No Verifactu, las facturas no se envían al instante a Hacienda, pero el sistema debe custodiarlas internamente con firma electrónica y ponerlas a disposición inmediata de los inspectores en caso de requerimiento.
¿La factura electrónica obligatoria B2B se aplica a clientes particulares?
No. La factura electrónica derivada de la Ley Crea y Crece afecta exclusivamente a operaciones entre empresas y autónomos (B2B). En ventas a consumidores finales (B2C), sigue rigiendo la normativa de factura simplificada tradicional o tique, aunque siempre procesada mediante un software adaptado a los requisitos técnicos de Verifactu.